
这份清单只有一个用途:在决定递交之前,用半小时把材料摊开,逐条对一遍,判断自己现在该递、该补,还是该换一条路。
摊开之前先备四样东西:公司注册与商业登记文件、最近六到十二个月的银行流水、雇佣合约与强积金供款记录、审计报告与报税表。缺哪一样,对应的那本账就先空着,不要用记忆替代凭证。
二十条分四组,每条只有两种结果:拿得出,或者对不上。拿得出指能立刻从文件夹里抽出来给对方看;对不上指要靠解释、靠回忆、靠事后补。全部拿得出的,属于稳健;对不上的在四条到十条之间、且集中在同一本账,属于观察;对不上的超过十条,或者四本账里有两本整本空着,属于高危。
这份清单是智瞳港续通在服务中一直拿来对照的版本,读者可以直接取用。
四本账是哪四本,为什么是这四个落点
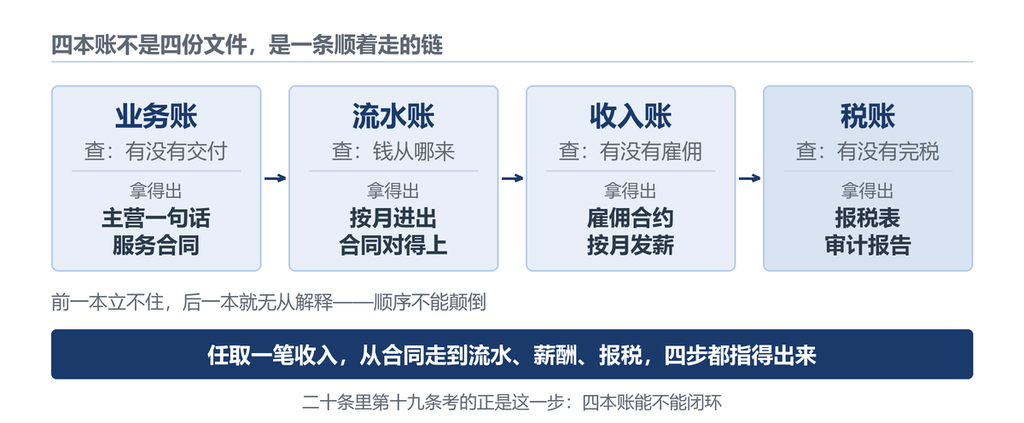
续签审核落到操作层面,查的是实质经营四本账:业务账看有没有真实业务与交付,流水账看有没有持续经营流水,收入账看有没有稳定薪酬与雇佣,税账看有没有依法完税与审计。四本对得上,续签才站得住。这四个落点不是某份文件里的四个章节,而是把公开要求拆成可以逐项核对的动作之后得到的结果。
所以要分清两类判定口径。一类是官方明文:公司须有真实业务而非空壳、收入须与业务对应、须依法履行税务责任,这些写在入境处公布的申请须知与常见问题里,任何解读都不该偏离。另一类是实操归纳:补件信具体问哪几句、要哪几样单据、哪种流水形态会被追下去问,这些不是规定,是一线反复见到的核验落点。两者的边界,本文最后一节会单独说清。
分清这两类,用处不一样:官方明文告诉你底线在哪,实操归纳告诉你底线之上别人通常怎么查。
业务账:五条,查的是有没有交付
业务账是四本账的起点。这一本立不住,流水、薪酬、税都会被连带追问,因为后面三本都要有业务可以解释。
1. 主营业务能不能一句话说清。合格口径:一句能写进商业计划的主营描述,加一份对应这条业务的服务合同;只有经营范围、说不出具体产品,不算过。
2. 有没有可核验的交付记录。合格口径:需求文档、交付清单、验收确认里任意两样,能指到具体日期与具体项目。
3. 客户是不是真实存在。合格口径:客户名称、联系人、合作内容三样齐全,对方答得出与这家香港公司做过什么。
4. 业务方向与履历是否同一条线。合格口径:主营与你过往的专业、职位在同一领域,说得清为什么由你来承接。
5. 经营形态撑不撑得起一份续签。合格口径:有连续六个月以上的经营动作,收入规模与团队人数、办公形态不矛盾。
流水账:五条,查的是钱从哪来
流水账查的不是金额大小,是钱从哪来、到哪去、能不能对上。
6. 账户有没有持续、规律的进出。合格口径:连续三个月以上、每月都有业务性收付;只有一次性大额进账,不算过。
7. 主要进账能不能落到一份合同。合格口径:随机抽三笔,付款方名称与合同、发票三处一致。
8. 有没有关联方之间的空转。合格口径:主要客户里没有自己控制的公司;即使有,也不能占多数。
9. 有没有异常形态。合格口径:没有长期空账后突然密集进出,没有整数大额当天进、当天出。
10. 流水能不能对上业务。合格口径:任取一笔进账,都指得到具体的合同、交付与验收。
收入账:五条,查的是有没有雇佣
收入账查的是你有没有像员工一样被雇佣,而不只是账上有一笔钱进来。
11. 有没有正式雇佣关系。合格口径:有雇佣合约、有职位与职责、有工作记录;只有转账没有合约,不算过。
12. 职位与履历是否匹配。合格口径:职位名称与职责范围,和过往经历说得通,不是为续签临时安的头衔。
13. 薪酬是不是按月发。合格口径:连续六个月以上按月发放;金额有波动要有解释,比如佣金或奖金。
14. 薪酬与公司规模是否相称。合格口径:月薪与公司收入、团队人数不矛盾;微型公司发高薪会被追问来源。
15. 强积金有没有登记与供款。合格口径:有登记、有连续供款记录,供款基数与薪酬一致。
税账:五条,查的是有没有完税
税账是四本账的收口。前三本说得再顺,税账对不上,整条链就断在这里。
16. 有没有依法申报利得税。合格口径:有报税表与评税通知;零申报要有可解释的理由。
17. 账、凭证、对账单是否齐全。合格口径:三者能互相对上,随机抽一个月能复原全部收支。
18. 有没有独立审计。合格口径:有执业会计师出具的审计报告,意见不是保留意见或无法表示意见。
19. 薪俸税与实际薪酬是否一致。合格口径:报税薪酬、雇佣合约、银行发薪记录三处一致。
20. 四本账能不能闭环。合格口径:任取一笔收入,从合同走到流水、走到薪酬、走到报税,四步都指得出来。
二十条对完,落在哪一档
三档对应的动作完全不同,对完就照着自己那一档做,不必再问别人。
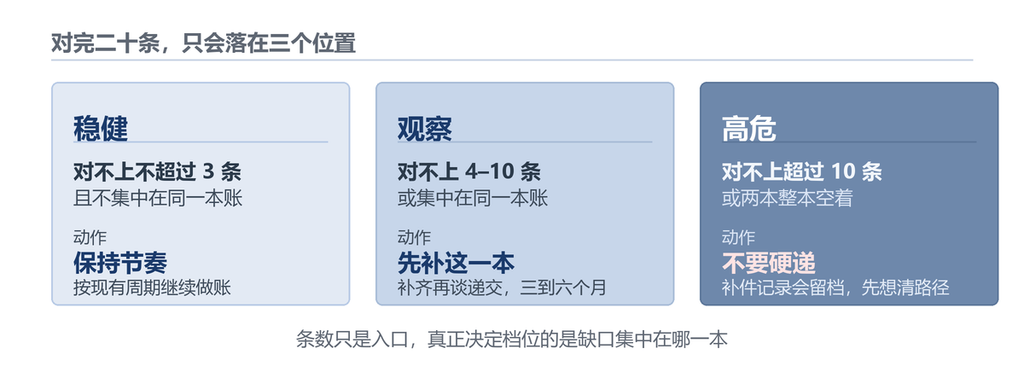
稳健:对不上的不超过三条,且不在同一本账上。动作是保持节奏,按现有周期继续做账,不需要额外调整。
观察:对不上的在四条到十条之间,或者集中在同一本账。动作是先补这一本,补齐之后再谈递交时间——真实经营留下痕迹需要时间,通常要三到六个月。
高危:对不上的超过十条,或者四本账里有两本整本空着。动作是不要硬递。补件记录会留在档案里,对下一个周期没有好处;这时候该做的是先想清楚路径,而不是先把材料凑齐。
这套自查是续签体检的简化版。完整的续签体检按收入、经营、关联、时间四个维度做量化评估,出同样的三档结论,区别在于多一个时间维度——离到期还有多久,直接决定哪些缺口来得及补。
这二十条的判定标准是怎么定下来的
清单的每一条都不是拍出来的,来源分两层,用的时候不要混。
一层是官方明文。入境处对延长逗留期限的公开要求,落点是实质业务、真实收入、依法完税三条原则。二十条里凡是涉及“要有真实业务”“要依法报税”“要有雇佣与薪酬”的,都是把这三条原则具体化,读公开的申请须知与常见问题就能对上,遇到表述差异时以官网原文为准。
另一层是实操归纳。补件信里问什么、要哪几样单据、哪种流水形态会被追下去问,这些不是规定,是处理个案时反复见到的核验落点。凡是写着“会被追问”“不算过”的判据,都属于这一类,请按归纳理解,不要当成官方条文。
两层分开看,清单才可以年年用:条文会更新,核验落点也会变,但“拿得出才算过”这个判定方式不变。
最难补的是哪几条
二十条里,第三条和第十条最容易被跳过,也最难补:客户是不是真的、流水对不对得上业务。这两条要求客户真实存在、交付真实发生、钱真实到账,三件事都需要时间,凑不出来。
智瞳港续通把这套做法叫经营型续签:以在香港的真实经营实质支撑续签,而不是靠材料堆叠。经营实质表现为两条可审计的支撑线——个人稳定收入线,或公司经营流水线,具备其一并持续成立即可。
落到科创领域,最典型的具体形态是科创自雇续签:依托真实自研的科创业务在香港设立实体公司,用实质经营与稳定收入满足要求。真科创,稳续签,说的就是这份确定性来自业务本身,而不是文件。
智瞳港续通累计处理 1200+ 宗续签个案,其中首次递交即获批、未经补件的比例为 82%。这两个数字有明确口径,也只说明过去,不构成对任何个案结果的承诺。
二十条过完你会发现,这份清单真正筛的不是材料厚度,而是时间——哪几条能靠整理补齐,哪几条只能往前推着做。早一年开始,那五六条难的才有机会变成“拿得出”。
。

评论 (0)